猛增超265%!这家光伏上市公司,上半年净利润3.1亿
近日,猛增光伏“卖铲人”美畅股份发布2026年半年度报告,光伏公司交出了一份颇为亮眼的上市上半成绩单:
2026年上半年,公司实现营业收入11.62亿元,年净同比增长15.31%;归母净利润3.10亿元,利润同比增长265.67%;扣非净利润2.75亿元,猛增同比增长363.59%。光伏公司
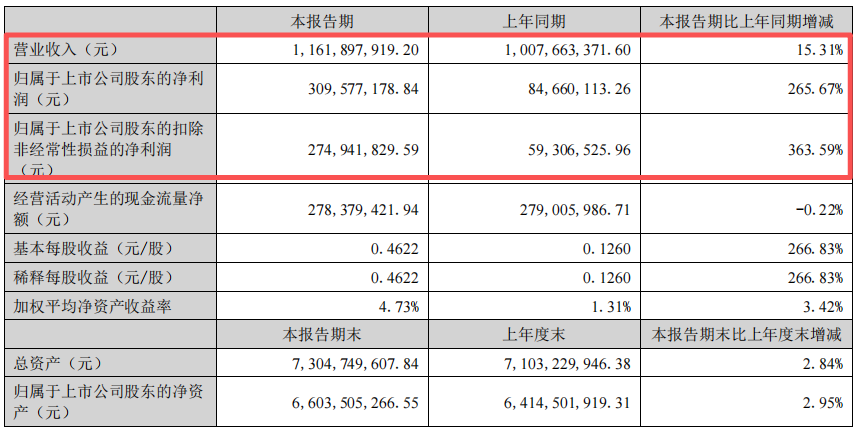
相比增速本身,上市上半更值得关注的年净是驱动这一高增长的内在逻辑,即而是利润源于金刚石线主业与废钨综合回收利用业务形成的“双轮驱动”格局。
美畅股份在半年报中明确指出,猛增“2026年钨丝金刚线已基本替代碳钢金刚线成为新一代的光伏公司主流产品,进而使得生产环节、上市上半已售钨丝线回收环节持续产生废钨,年净带动废钨综合回收利用业务可持续运营,利润使废钨综合回收利用业务成为本期公司营业利润的主要来源。”
具体来看,金刚石线业务实现营业收入7.31亿元,同比下降14.36%,毛利率为-0.70%;废钨综合回收利用业务实现营业收入3.48亿元,同比大增161.92%,毛利率高达98.17%。
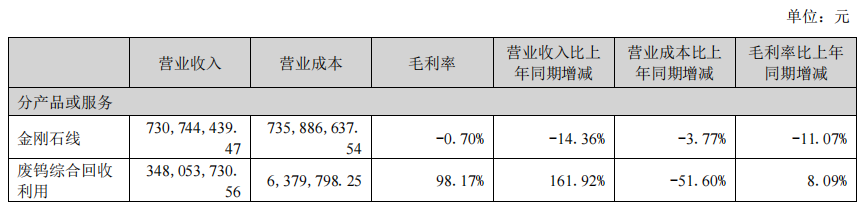
一降一升之间,真正值得拆解的是——技术迭代与资源回收模式之间如何产生化学反应,共同释放出惊人的盈利弹性。
而在此前披露的一季报中,美畅股份就将营收同比增长39.71%的主要原因归结为废钨综合回收利用业务增长。
作为光伏企业的上游“卖铲人”,美畅股份主要从事金刚石线的研发、生产及销售。金刚石线主要用于光伏晶硅、蓝宝石、半导体材料、磁性材料等硬脆材料的切割。其中光伏晶硅的切片环节是金刚线最主要的应用领域,金刚线作为切割硅棒、硅片的易耗品,行业周期与下游光伏行业高度一致。
正因如此,2026年上半年中国光伏新增装机为72.07GW,同比下降约66%。若未来下游光伏行业需求继续疲软或开工率进一步下滑,将直接影响美畅股份产品的市场竞争程度。金刚石线行业经过多年发展,虽已形成较高的市场集中度,但内部竞争依然激烈。若未来行业竞争进一步加剧,公司可能面临产品价格下行、毛利率收窄的风险。
针对上述风险,美畅股份一方面主动优化产品结构,加速钨丝金刚线在总产销量中的占比提升,以高性能产品获取溢价空间,增强客户黏性。另一方面,通过技术改造和工艺优化,持续降低单位生产成本,以成本优势构建价格缓冲带,提升经营韧性,从而降低下游需求波动对公司盈利的影响。此外,通过开拓废钨综合回收利用业务,作为利润补充,该业务在过去一年及本报告期内已显示出积极作用。
值得一提的是,与半年报一同披露的,还有一份《关于钨丝母线扩产项目建成投产的公告》。
此前,美畅股份于2025年4月24日召开第三届董事会第十一次会议,审议通过《关于投资建设钨丝母线扩产项目的议案》,同意以全资子公司陕西美畅钨材料科技有限公司为建设主体,新建月产600万公里钨丝母线项目,项目计划总投资2.3亿元,建成后公司钨丝母线月产能将提升至700万公里。
目前,本次钨丝母线扩产项目已顺利完成全部生产线的设备安装及调试工作,各项生产条件均已达标,现已正式建成并投入生产运营。
钨丝金刚线与废钨回收两大业务能否构成美畅股份穿越周期的利润新范式,尚需时间检验。这一模式是阶段性红利还是可持续壁垒,将是市场后续关注的焦点。
本文地址:http://www.bech0.asia/news/0f3499965.html
版权声明
本文仅代表作者观点,不代表本站立场。
本文系作者授权发表,未经许可,不得转载。